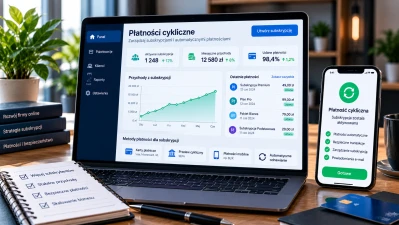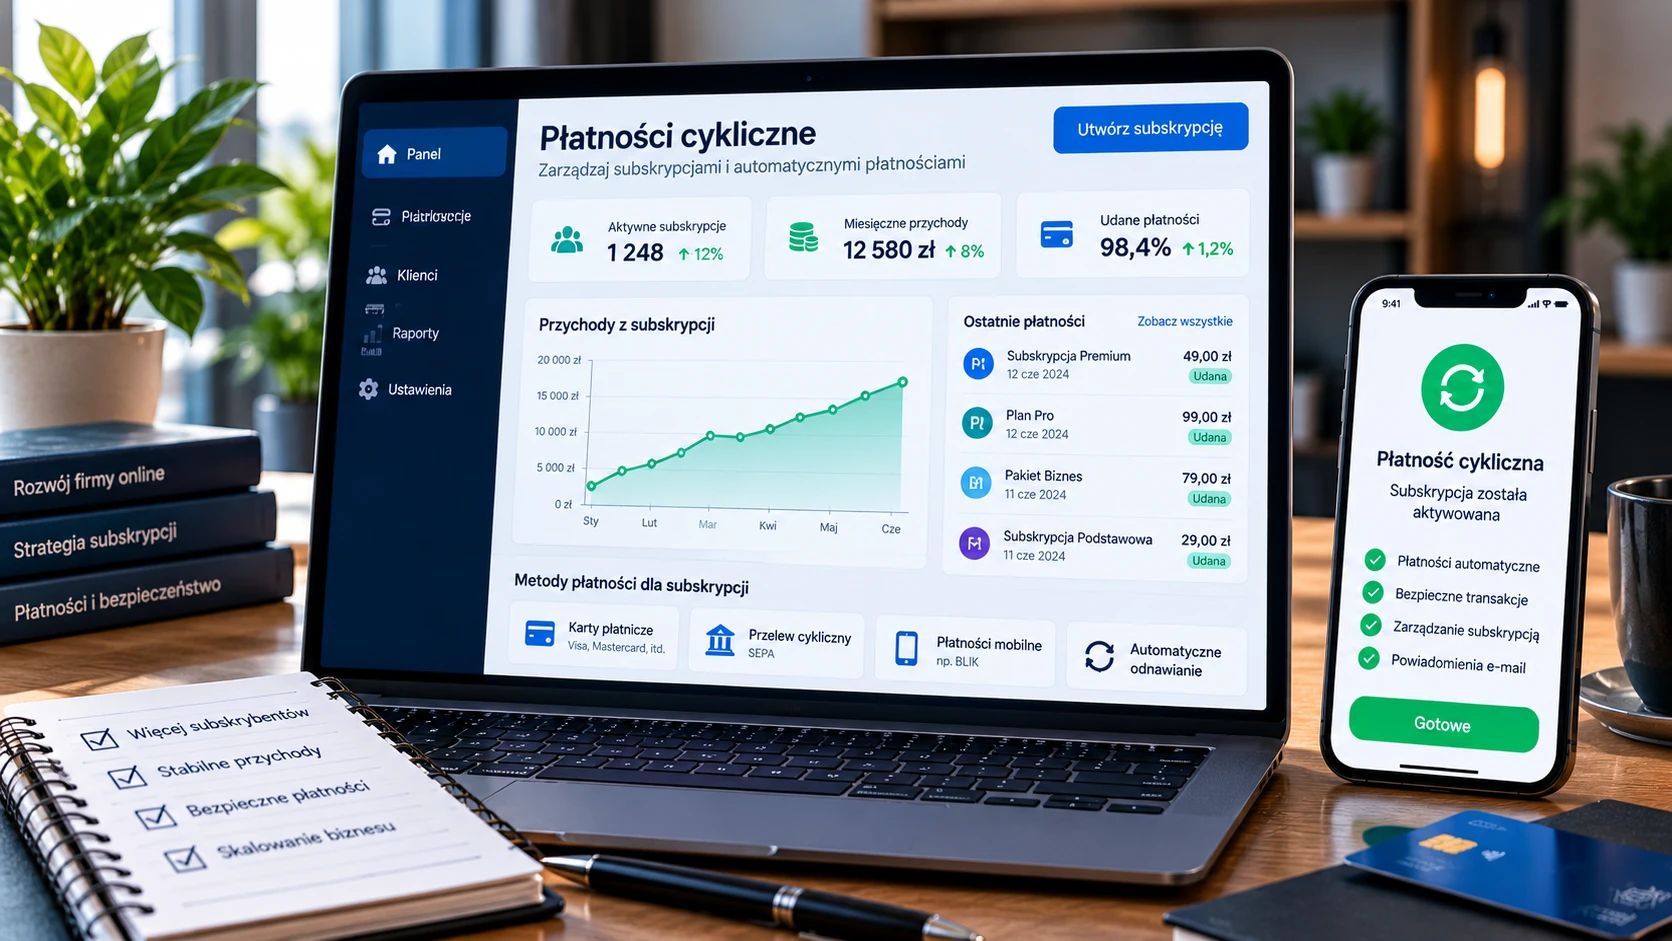
Prowadzisz platformę edukacyjną, sprzedajesz oprogramowanie lub udostępniasz treści w modelu subskrypcyjnym? Płatności cykliczne online pozwalają automatycznie pobierać należności od klientów w ustalonych odstępach czasu, bez konieczności ponownego składania zamówienia.
Dla małych firm cyfrowych oznacza to przewidywalniejsze przychody, mniej pracy administracyjnej i wygodniejszą obsługę użytkowników. Aby jednak system działał prawidłowo, potrzebne są odpowiedni operator płatności, bezpieczna autoryzacja oraz przejrzyste zasady anulowania subskrypcji.
W tym przewodniku wyjaśniamy, jak wdrożyć automatyczne rozliczenia, jakie metody płatności wybrać oraz jak ograniczyć ryzyko nieudanych transakcji i reklamacji.
Płatności cykliczne to transakcje wykonywane zgodnie z ustalonym harmonogramem, najczęściej co miesiąc, kwartał lub rok. Wykorzystują je firmy oferujące dostęp do usług cyfrowych, platform streamingowych, aplikacji i płatnych społeczności.
Klient wybiera plan abonamentowy, akceptuje warunki i autoryzuje metodę płatności. Następnie system rozliczeniowy inicjuje kolejne transakcje zgodnie z harmonogramem.
Przykładowo użytkownik wykupuje miesięczny dostęp do kursów za 59 zł. Po upływie miesiąca operator pobiera kolejną opłatę, o ile subskrypcja pozostaje aktywna, a transakcja może zostać zrealizowana.
W przypadku kart pierwsza płatność może wymagać silnego uwierzytelnienia zgodnie z PSD2. Późniejsze obciążenia inicjowane przez sprzedawcę mogą odbywać się bez ponownego udziału klienta, jeżeli spełniają właściwe warunki.
Model abonamentowy ogranicza konieczność ciągłego pozyskiwania nowych zamówień i ułatwia planowanie budżetu.
Najważniejsze korzyści obejmują:
Automatyzacja nie gwarantuje jednak skuteczności każdej płatności. Firmy nadal muszą kontrolować odrzucenia i statusy subskrypcji.
Wybór metody zależy od lokalizacji klientów, rodzaju usług, częstotliwości obciążeń i możliwości technicznych operatora.
Karty Visa i Mastercard należą do najczęściej wykorzystywanych rozwiązań przy subskrypcjach internetowych. Pozwalają obsługiwać automatyczne odnowienia poprzez bezpieczne przechowywanie tokenów płatniczych.
W Polsce dostępne są również płatności powtarzalne BLIK. Po utworzeniu i zaakceptowaniu odpowiedniej zgody kolejne transakcje mogą być realizowane automatycznie lub wymagać potwierdzenia w aplikacji bankowej.
Dostępność tej funkcji zależy od banku, operatora oraz obsługi konkretnego sklepu.
Polecenie zapłaty umożliwia pobieranie należności z rachunku klienta na podstawie wcześniejszej zgody. Może sprawdzić się przy regularnych opłatach o przewidywalnej wysokości.
Zwykłe przelewy bankowe wymagają zazwyczaj większego udziału użytkownika, chyba że korzysta on ze zlecenia stałego.
Portfele cyfrowe, takie jak Apple Pay czy Google Pay, upraszczają początkową płatność kartą. Możliwość automatycznych odnowień zależy jednak od wdrożonej infrastruktury.
|
Metoda |
Najważniejsza zaleta |
Ograniczenie |
|
Karty płatnicze |
Automatyczne odnowienia |
Odrzucenia i wygasanie kart |
|
BLIK powtarzalny |
Wygoda dla polskich klientów |
Ograniczona dostępność |
|
Polecenie zapłaty |
Regularne obciążanie rachunku |
Wymagana zgoda klienta |
|
Przelewy |
Prosta obsługa bankowa |
Mniejsza automatyzacja |
|
Portfele cyfrowe |
Szybka autoryzacja |
Zależność od integracji |
Prawidłowe wdrożenie wymaga nie tylko narzędzia technicznego, lecz także odpowiedniego procesu obsługi klienta.
Przed podpisaniem umowy sprawdź obsługiwane branże, prowizje, waluty, terminy wypłat oraz możliwość zarządzania subskrypcjami.
System powinien oferować powiadomienia o nieudanych transakcjach, zmianę metody płatności, raportowanie oraz integrację z platformą sprzedażową.
Istotna jest również tokenizacja, dzięki której sklep nie musi samodzielnie przechowywać pełnych danych kart klientów.
Przed zakupem użytkownik powinien znać wysokość opłaty, okres rozliczeniowy, zasady odnowienia oraz procedurę rezygnacji.
Ukryte warunki lub niejasne komunikaty zwiększają prawdopodobieństwo reklamacji.
Warto udostępnić panel klienta, w którym można sprawdzić historię transakcji, zmienić plan lub anulować usługę bez kontaktowania się z działem sprzedaży.
Nie wszystkie firmy cyfrowe mają jednakowe możliwości korzystania ze standardowych usług finansowych.
Niektóre platformy rozrywkowe, serwisy z treściami dla dorosłych i przedsiębiorstwa generujące liczne reklamacje podlegają dodatkowej ocenie operatorów oraz banków.
W takich przypadkach przetwarzanie płatności wysokiego ryzyka może obejmować indywidualne warunki akceptacji transakcji, dodatkowe kontrole i monitoring rozliczeń.
Klasyfikacja działalności jako wysokiego ryzyka nie oznacza nieuczciwości przedsiębiorcy. Odzwierciedla określoną ocenę ryzyka finansowego i operacyjnego.
Chargeback to procedura kwestionowania transakcji kartowej, która może prowadzić do zwrotu środków posiadaczowi karty.
Aby zmniejszyć ryzyko sporów, przedsiębiorca powinien:
Regularne analizowanie reklamacji pomaga wykrywać problemy, zanim wpłyną na warunki współpracy z operatorem.
Sprawne rozliczanie abonamentów wymaga kompatybilnej infrastruktury bankowej. Konto przedsiębiorstwa oraz usługa akceptacji płatności pełnią odrębne funkcje.
Przedsiębiorca powinien sprawdzić, czy bank akceptuje jego model biznesowy, obsługuje wymagane waluty i umożliwia otrzymywanie wypłat od operatora.
W niektórych sektorach odpowiednie konto firmowe dla branż wysokiego ryzyka może być istotnym elementem organizacji rozliczeń.
Ważne są również koszty przelewów, identyfikacja właścicieli przedsiębiorstwa oraz wymagania dokumentacyjne.
Firmy udostępniające treści dla dorosłych mogą podlegać dodatkowym procedurom weryfikacyjnym dotyczącym działalności, beneficjentów rzeczywistych i zgodności z prawem.
Zrozumienie, jak firmy z branży dla dorosłych otwierają konto bankowe, pomaga przygotować dokumentację i wcześniej zweryfikować ograniczenia bankowe.
Przed podpisaniem umowy należy upewnić się, że zarówno bank, jak i operator płatności dopuszczają określony rodzaj działalności.
Nawet poprawnie działający system może napotykać problemy z niewystarczającymi środkami lub nieważnymi kartami.
Warto skonfigurować rozsądne ponawianie płatności, informowanie o odrzuceniach i możliwość samodzielnego aktualizowania danych.
Zbyt częste ponawianie obciążeń może zwiększać koszty oraz pogarszać doświadczenie klienta.
Analizuj miesięczne przychody abonamentowe, odsetek skutecznych odnowień, liczbę anulowanych subskrypcji oraz przyczyny nieudanych obciążeń.
Takie dane pomagają odróżniać problemy techniczne od rzeczywistej utraty zainteresowania usługą.
Dobrze wdrożone rozliczenia subskrypcyjne pomagają małym firmom cyfrowym stabilizować przychody i ograniczać ręczną obsługę transakcji.
Kluczowe znaczenie mają właściwy operator, przejrzyste zasady abonamentu, zabezpieczenia i sprawna obsługa reklamacji.
Płatności cykliczne online przynoszą najlepsze rezultaty wtedy, gdy wygoda użytkownika idzie w parze z kontrolą ryzyka oraz odpowiedzialnym zarządzaniem finansami.
To transakcje wykonywane regularnie na podstawie wcześniejszej autoryzacji klienta. W przypadku odpowiednio skonfigurowanych płatności kartowych kolejne obciążenia mogą odbywać się automatycznie, bez ponownego potwierdzenia każdej operacji. Nie oznacza to jednak dowolności po stronie sprzedawcy. Klient musi znać warunki subskrypcji, a przedsiębiorca powinien przestrzegać zasad autoryzacji i anulowania usługi.
Karty płatnicze są uniwersalnym rozwiązaniem dla wielu usług cyfrowych, szczególnie przy sprzedaży międzynarodowej. Dla odbiorców w Polsce przydatne mogą być także płatności powtarzalne BLIK. Polecenie zapłaty sprawdza się przy wybranych regularnych rozliczeniach. Ostateczny wybór zależy od preferencji klientów, kosztów, dostępności automatycznych odnowień i możliwości technicznych operatora.
Ocena ryzyka zależy między innymi od branży, historii reklamacji, poziomu oszustw, modelu rozliczeń i polityki instytucji finansowej. Niektóre platformy cyfrowe mogą wymagać dodatkowej weryfikacji lub specjalistycznego operatora. Klasyfikacja nie oznacza automatycznie odmowy obsługi. Może natomiast wpływać na wysokość opłat, rezerwy finansowe, terminy wypłat i obowiązki dotyczące monitorowania transakcji.